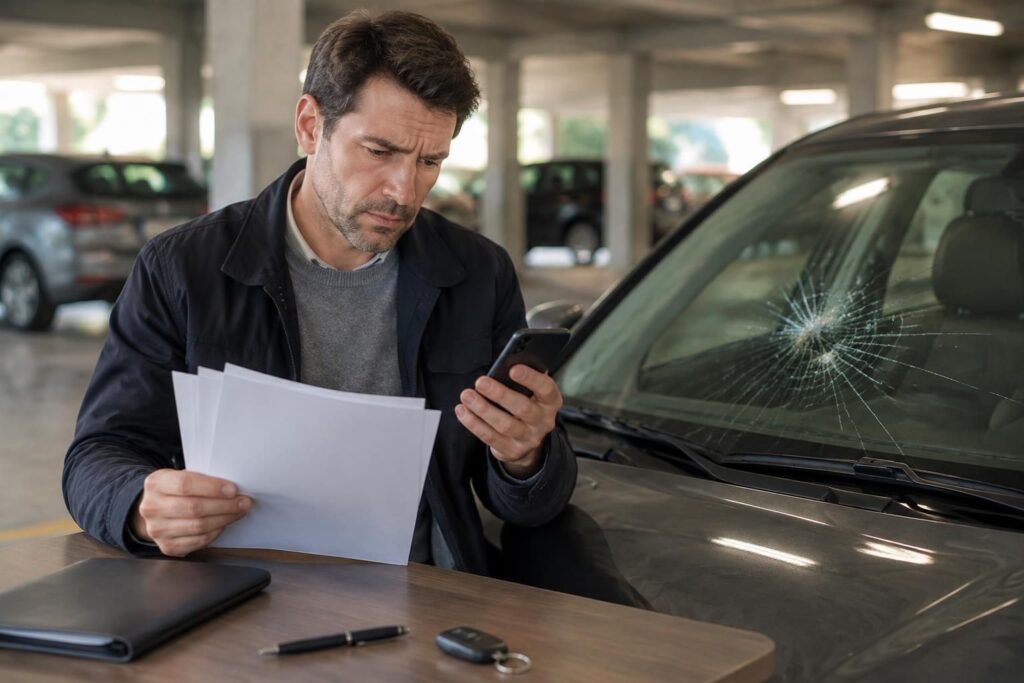
Un refus de prise en charge après un bris de glace peut surprendre, même lorsque vous pensez être couvert. Face à Direct Assurance, comme avec tout assureur, la réponse dépend des garanties souscrites, des exclusions et des circonstances du dommage. Avant de payer la réparation ou de contester, vérifiez le motif écrit, rassemblez les preuves et avancez étape par étape.
L’article en bref
Un refus n’est pas forcément définitif : il doit pouvoir s’appuyer sur le contrat et sur les éléments du dossier. Une contestation précise, accompagnée de preuves, aide à clarifier la situation et à choisir le bon recours.
- Vérifier la garantie : Relisez les vitrages couverts, les exclusions et la franchise indiquée.
- Comprendre le refus : Demandez le motif écrit et la clause contractuelle appliquée.
- Contester méthodiquement : Envoyez une réclamation argumentée avec photos, devis et chronologie.
- Élargir les recours : Saisissez le médiateur si les échanges amiables échouent.
À retenir : des démarches calmes et documentées permettent de défendre votre dossier sans négliger la sécurité du véhicule.
Refus de prise en charge bris de glace par Direct Assurance : vérifier le motif
Un contrat d’assurance auto « tous risques » ne garantit pas automatiquement tous les vitrages ni toutes les situations. La garantie bris de glace dépend des conditions générales et particulières : elle peut couvrir le pare-brise et les vitres latérales, mais exclure ou traiter différemment le toit panoramique, les rétroviseurs ou les optiques.
La première étape consiste donc à demander à Direct Assurance une explication écrite, avec la clause invoquée et les pièces sur lesquelles repose la décision. Un refus de prise en charge doit être examiné à partir du contrat réel, et non d’une formule générale comme « vous êtes tous risques ».
Les exclusions et limites de la garantie bris de glace
Les contrats ne définissent pas tous de la même façon les éléments couverts. Un dommage sur un miroir de rétroviseur, un feu ou un toit vitré peut relever d’une autre garantie, ou ne pas être couvert. Les rayures et les détériorations liées à une usure progressive sont également à distinguer d’un impact accidentel.
Pour comparer les garanties et les exclusions, consultez aussi ce point sur les conditions d’une assurance bris de glace. Il s’agit d’un repère général : seules les clauses de votre propre contrat permettent d’évaluer votre situation.
Les circonstances du sinistre et les obligations de l’assuré
L’assureur peut examiner la date et l’origine du dommage, le respect du délai de déclaration indiqué au contrat, ainsi que le paiement des cotisations. Un vitrage déjà fissuré avant la souscription, un impact ancien ou des informations contradictoires peuvent soulever une difficulté. Une erreur de bonne foi n’est toutefois pas automatiquement équivalente à une fausse déclaration intentionnelle : les faits et les pièces comptent.
En cas d’impayé, vérifiez précisément si les garanties étaient en vigueur à la date du sinistre et si les notifications prévues ont été adressées. Ne déduisez pas d’un prélèvement rejeté, à lui seul, que votre couverture était suspendue : demandez à l’assureur de préciser la situation contractuelle.
Contester un refus de prise en charge : une méthode en trois étapes
Lorsque le motif reste contestable, avancez dans l’ordre. Une discussion téléphonique peut révéler une pièce manquante, mais une trace écrite est indispensable pour garder une chronologie claire et préparer les démarches suivantes.
1. Relire le contrat et faire préciser la décision
Repérez la rubrique « bris de glace », les exclusions, la franchise et les formalités de déclaration. Demandez ensuite une réponse écrite qui explique le lien entre la clause invoquée et votre sinistre. Si le refus repose sur une expertise automobile, sollicitez le rapport ou les éléments techniques qui ont conduit à cette conclusion.
Un exemple fréquent : le conducteur pense que son toit panoramique est inclus parce que le pare-brise l’est aussi. La lecture des garanties révèle parfois que ces éléments sont traités séparément. Cette vérification évite de bâtir une contestation sur une couverture qui n’a pas été souscrite.
2. Constituer des preuves utiles au dossier
Conservez les échanges avec Direct Assurance et rassemblez les pièces qui éclairent la chronologie et la nature du dommage. Des photographies prises rapidement peuvent aider à établir l’emplacement et l’étendue de l’impact, sans toutefois remplacer une analyse technique si l’origine du bris est contestée.
- Copie du contrat, des conditions particulières et de la garantie concernée.
- Déclaration de sinistre, accusé de réception et courrier de refus.
- Photos du vitrage, datées si possible, et description des circonstances.
- Devis, facture ou avis écrit d’un professionnel du vitrage.
- Rapport d’expertise, justificatifs d’un précédent remplacement ou toute pièce utile à la chronologie.
Si les conclusions techniques sont contestées, demandez à votre assureur quelles modalités existent pour un nouvel examen. Une contre-expertise peut entraîner des frais : vérifiez d’abord si une protection juridique peut intervenir et dans quelles limites.
3. Envoyer une réclamation assurance claire et documentée
Adressez votre contestation au service indiqué dans les documents de Direct Assurance, en suivant les modalités prévues par l’assureur. Un envoi permettant de conserver une preuve de transmission est prudent. Présentez les faits dans l’ordre, citez la clause que vous estimez applicable et demandez explicitement le réexamen du dossier.
Restez factuel : évitez les accusations et les affirmations impossibles à démontrer. Si la réponse du conseiller ne suffit pas, transmettez ensuite votre dossier au service réclamations, selon le parcours indiqué par l’assureur. Notez les dates d’envoi et de réponse, car elles seront utiles pour la suite.
Quels recours après un refus de bris de glace ?
Si le dialogue avec l’assureur n’aboutit pas, plusieurs voies peuvent être envisagées. Leur pertinence dépend du montant en jeu, du désaccord technique et des démarches déjà réalisées. La médiation est généralement une étape amiable ; un recours juridique relève d’une décision distincte, à prendre après avoir évalué les frais et les délais possibles.
Saisir le médiateur de l’assurance
Après avoir adressé une réclamation écrite à l’assureur, vous pouvez vérifier si votre litige remplit les conditions de saisine du médiateur de l’assurance. Les règles de recevabilité et les délais applicables sont à consulter sur le canal officiel de médiation et dans les informations communiquées par Direct Assurance. Préparez un dossier complet : contrat, refus, réclamation, réponses, photos et documents techniques.
Le médiateur examine le différend et rend un avis, mais son intervention ne correspond pas à un jugement. Elle peut toutefois aider à clarifier une clause ou à rapprocher les positions. En cas de procédure judiciaire déjà engagée, la médiation peut ne pas être accessible : vérifiez les conditions avant de déposer votre demande.
Évaluer un recours juridique et la protection juridique
Si la médiation ne résout pas le litige, un recours juridique peut être envisagé, notamment lorsque le désaccord porte sur une somme importante ou une expertise déterminante. Avant toute démarche, demandez conseil à un professionnel compétent ou à un organisme officiel : les règles de procédure et les délais varient selon la situation.
Relisez aussi vos contrats pour repérer une éventuelle garantie de protection juridique. Elle peut contribuer à certains frais d’expertise ou de procédure, dans les limites et conditions prévues. Ne supposez pas qu’elle est automatiquement incluse dans votre assurance auto : vérifiez les documents de chaque contrat concerné.
| Motif indiqué | Pièces à vérifier | Suite utile |
|---|---|---|
| Élément vitré exclu | Conditions particulières et liste des vitrages couverts | Demander la clause précise appliquée |
| Dommage considéré comme ancien ou lié à l’usure | Photos, dates, historique des réparations et rapport technique | Contester avec une chronologie et des éléments objectifs |
| Déclaration jugée tardive ou incomplète | Date du sinistre, preuve d’envoi et échanges avec l’assureur | Expliquer les circonstances et vérifier le délai contractuel |
| Garantie non active à la date du sinistre | Relevés de paiement et notifications reçues | Demander la situation exacte du contrat par écrit |
| Désaccord sur l’origine du bris | Rapport d’expertise, photos et avis du réparateur | Se renseigner sur une expertise contradictoire |
Réparer le vitrage sans compromettre votre sécurité
Contester ne signifie pas laisser le pare-brise endommagé. Une fissure peut s’étendre avec les vibrations ou les variations de température et gêner la visibilité. Demandez rapidement l’avis d’un professionnel du vitrage, en particulier si le dommage se trouve dans le champ de vision ou si le vitrage semble fragilisé.
Selon la taille, l’emplacement et l’état de l’impact, une réparation par résine peut être possible ; dans d’autres cas, le remplacement est nécessaire. Le réparateur peut établir un devis à joindre au dossier. Avant d’engager les travaux, vérifiez les consignes de votre assureur et conservez les justificatifs, sans retarder une intervention nécessaire à la sécurité.
Si un tiers est responsable du bris
Si un véhicule ou une personne identifiable a provoqué le dommage, réunissez les informations disponibles : identité, coordonnées, plaque d’immatriculation et témoignages éventuels. Transmettez ces éléments à votre assureur et demandez-lui quelles démarches de recours contre le tiers sont possibles. Un lien de responsabilité doit être étayé ; une simple supposition ne suffit pas.
La réparation reste prioritaire si le vitrage présente un risque. Un devis ou une facture peut ensuite contribuer à documenter le préjudice et à appuyer les échanges avec les assureurs concernés.
Prévenir un nouveau refus de garantie bris de glace
La meilleure préparation se fait avant le prochain impact. Vérifiez quelles surfaces sont couvertes, le montant de la franchise, les démarches de déclaration et les réparateurs éventuellement proposés. Les conditions pouvant évoluer, conservez la version de votre contrat applicable à la date du sinistre.
Sur la route, gardez une distance suffisante derrière les véhicules qui transportent des matériaux, notamment sur les axes où des gravillons peuvent être projetés. En cas d’impact, photographiez le dommage et déclarez-le selon les délais et modalités du contrat. Pour un véhicule emprunté ou loué, prenez également le temps de vérifier les conditions d’assurance : les garanties ne sont pas nécessairement identiques à celles de votre véhicule personnel. Un point pratique est présenté sur l’assurance auto temporaire et ses garanties.
Enfin, une garantie plus étendue n’est pas systématiquement la plus adaptée : comparez son coût, sa franchise et les éléments réellement couverts avec votre usage du véhicule. La prévention commence par une lecture attentive, pas par une promesse de prise en charge universelle.
Questions fréquentes sur le refus de prise en charge d’un bris de glace
Direct Assurance peut-elle refuser un bris de glace malgré une assurance tous risques ?
Oui. La formule tous risques ne signifie pas que tous les vitrages et toutes les causes sont automatiquement couverts. Le refus doit être comparé aux garanties, exclusions et conditions du contrat applicable à la date du sinistre.
Quel délai respecter pour déclarer un bris de glace ?
Le délai figure dans votre contrat et doit être vérifié dans les conditions applicables à votre garantie. Déclarez le dommage dès que possible et conservez une preuve de votre envoi.
Comment contester un refus de prise en charge ?
Demandez d’abord le motif écrit et la clause invoquée. Rassemblez contrat, photos, déclaration, devis et rapport technique, puis adressez une réclamation au service indiqué par l’assureur. Si le désaccord persiste, vérifiez les conditions de saisine du médiateur de l’assurance.
Une fissure peut-elle être réparée au lieu de remplacer le pare-brise ?
Parfois. Cela dépend notamment de la taille, de l’emplacement et de l’état de l’impact. Un professionnel du vitrage peut déterminer si une réparation est adaptée ; ne retardez pas son avis si la visibilité ou la sécurité est en jeu.

Je suis Mathieu Rousseau, ancien enseignant de la conduite devenu rédacteur spécialisé. Pendant douze ans, j’ai accompagné des centaines d’élèves vers le permis ; aujourd’hui je mets cette expérience au service de guides clairs sur le code, la conduite, l’assurance et la mobilité. Mon obsession : que vous compreniez chaque règle et chaque dépense avant de vous engager.